连续复合收益
在证券市场中——尤其对于长期投资的人而言——收益是一个复利,即不断相乘的关系。现在假设某只证券单交易日的收益率是
命题1(基本不等式):如果持有一张证券
这个不等关系是几何平均不大于算术平均。上面的连乘可以用对数函数表达为求和,即令
命题2(连续复合收益):对于长期持有的证券,平均收益率
如果回到命题1,并对不等号两侧取对数和极限的话,假设大数定律收敛,得到的是
命题3(琴生不等式):收益率满足
将对数函数进行 Taylor 展开,得到
这里保留到
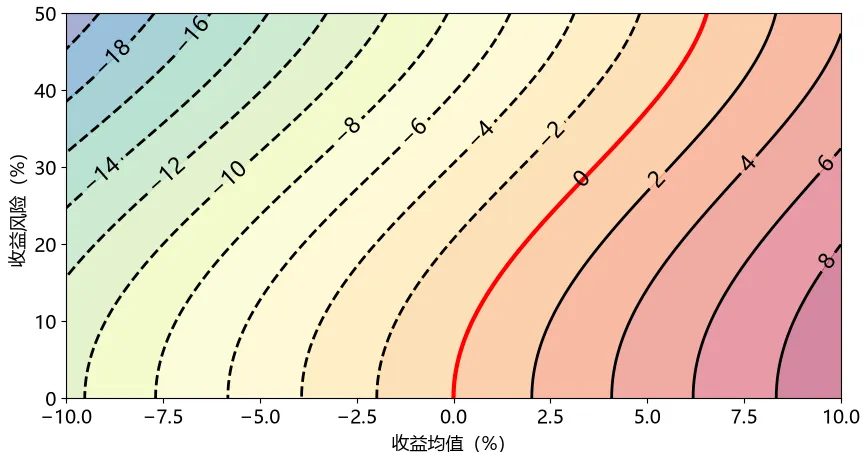
连续复合收益率的等高线图(采用了正态分布和四阶近似),只有落在红线右侧才能获得长期盈利
考虑到一般单日的
命题4:连续复合收益与简单收益率的期望和方差之间近似有
收益率的非遍历性
简单收益率的期望
另一方面,也可以在已知对数收益率相关统计量的情况下,求一段时间内的简单收益率,特别地一般就取年化值。当统计的天数够多时,命题2表明当
然而,一般来说金融机构和各类软件披露出的年化收益率是这样计算的:
然后就会发现
的计算过程是先估计出单日收益率的均值,然后再在时间轴上连乘积累收益;直观来说,先得出市场每天平均增长多少,然后让一个特定的投资者按照这个方式去累积收益 的计算过程是先在时间轴上“纵向地”连乘积累增益,然后再在周期末对整个系综“横向地”求一次均值;直观来说,先让市场上所有人都投资一年,一年后再将所有人的收益情况都算进来做个平均
由于复利的问题,在累积收益的过程中富者愈富、贫者愈贫。因此第二个结果会显著好于第一个结果(而第一个过程中,所有人都是以一个相同的定值累积收益的)。换句话说,按照简单收益率考虑,所有投资者收益率的中位数是在平均数之下的。实际上不止投资,工资报酬的分布也遵循同样的规律
如果随机过程是遍历的——即随着时间的演化,收益率取到某个值的概率和在收益率在系综中分布的概率是相同的。但现在却不然,就说明证券市场的简单收益率不是一个遍历过程
所以如果要对同一只证券的收益情况跨时间纵向统计,往往用对数收益率,简单收益率会高估收益。不过简单收益率也有发挥作用的场合,就是在同一时间截面上,资产组合的简单收益率恰好是各资产按照市值加权的收益率,即
简单收益率的方差
同样在